Comparatifs de contrats
Mutuelle santé Meilleurtaux : avis et comparatif
Mutuelle santé Meilleurtaux : un courtier qui compare des complémentaires, pas un assureur. Garanties, services, profils couverts et limites à vérifier.
10 min de lecture
4,7sur 5299 votes
- 2,5Klecteurs
- 14en ce moment
- 75partages
Notre avis
Meilleurtaux Santé
4,0 sur 5
Courtier sérieux qui met en concurrence plusieurs assureurs et aide à choisir un niveau de garantie adapté, sans porter lui-même le risque ni les remboursements.
Les points positifs
- Mise en concurrence de plusieurs assureurs partenaires
- Accompagnement au choix du niveau de garantie
- Formules modulables selon le profil
- Couvre les principaux postes de soins
- Complémentaire santé clairement distincte de l'Assurance Maladie
Les points négatifs
- Pas un assureur, le contrat relève du partenaire
- Écarts importants entre pourcentage et forfait
- Plafonds, franchises et carences peu lisibles
- Comparaison pertinente seulement à garanties proches
Meilleurtaux Santé n’est pas un assureur mais un service de comparaison et de courtage porté par Meilleurtaux. Concrètement, il confronte les offres de mutuelles et de compagnies partenaires, affiche les formules correspondant à un profil, puis accompagne la souscription. Les garanties finales restent celles du contrat signé avec l’assureur partenaire : hospitalisation, optique, dentaire, soins courants, prévention, avec des plafonds propres à chaque niveau de couverture. Trois critères comptent pour juger l’offre : l’étendue réelle des remboursements, la cotisation à profil comparable et la qualité des services associés.
Meilleurtaux Santé : un courtier en assurances, pas une mutuelle au sens juridique
Le groupe Meilleurtaux s’est construit sur le courtage en crédit immobilier avant d’élargir son activité à l’assurance, à l’épargne et au placement. Meilleurtaux Santé correspond à cette branche dédiée aux complémentaires santé des particuliers. L’entreprise ne porte pas le risque : elle sélectionne des contrats proposés par des mutuelles et des compagnies d’assurance, puis les met en avant dans son outil de comparaison.
La distinction n’a rien d’un détail de vocabulaire. Une mutuelle, au sens juridique, est une personne morale à but non lucratif qui rembourse elle-même ses adhérents. Un courtier est un intermédiaire inscrit au registre des intermédiaires en assurance. Le contrat, les conditions générales et la gestion des remboursements relèvent de l’assureur partenaire, pas du comparateur. En cas de désaccord sur un remboursement, c’est cet assureur qui tranche.
L’intérêt de passer par un intermédiaire tient à l’absence d’exclusivité revendiquée : plusieurs porteurs sont mis en concurrence sur un même besoin, ce qui évite de rester bloqué sur une seule grille tarifaire. Le conseil porte sur le choix du niveau de garantie, dans la limite des contrats distribués.
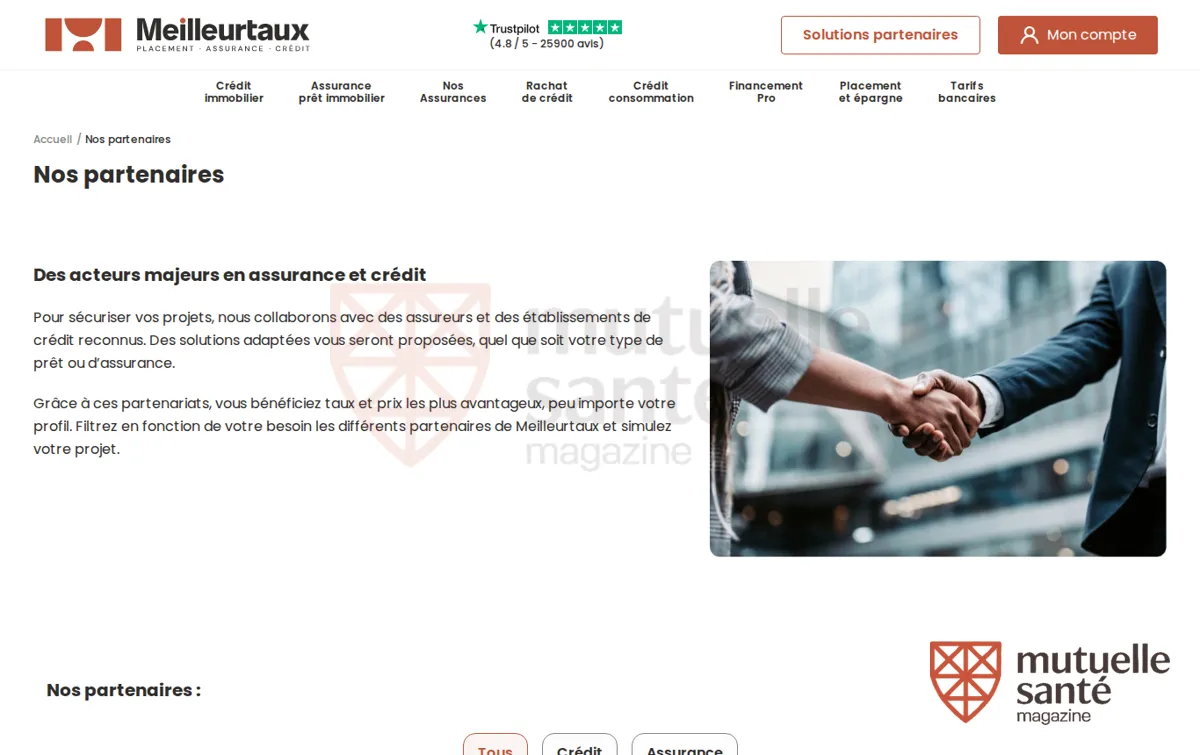
La page des partenaires du site présente les compagnies avec lesquelles le courtier travaille et la logique de sélection des offres.
Un point pratique à garder en tête : Meilleurtaux Santé ne se substitue jamais à l’Assurance Maladie. La complémentaire intervient après le remboursement de la Sécurité sociale, en second niveau, ce qui explique l’usage courant du terme complémentaire santé dans les contrats eux-mêmes.
Comment fonctionne la complémentaire santé souscrite via Meilleurtaux
Le mécanisme repose sur deux étages. L’Assurance Maladie rembourse une part de la dépense, calculée sur une base de remboursement et non sur la facture réelle. Pour une consultation de médecin généraliste, cette prise en charge correspond à la majorité de la base, et le solde, appelé ticket modérateur, reste à la charge du patient. S’y ajoutent les dépassements d’honoraires, les écarts de tarifs entre praticiens et les actes peu ou pas remboursés.
La complémentaire intervient précisément sur ce reste à charge. Elle le prend en charge selon le niveau souscrit : pourcentage de la base, forfait en euros, ou combinaison des deux. Deux contrats affichant le même pourcentage peuvent donc donner des résultats très différents si la base de calcul n’est pas identique. C’est la principale source de mauvaise surprise au moment de la première facture.
Quatre notions reviennent dans presque tous les tableaux de garanties. Les plafonds limitent le montant remboursé par an et par personne. Les franchises correspondent à la somme qui reste à votre charge avant déclenchement de la garantie. Les délais de carence reportent la couverture de certains postes pendant les premiers mois du contrat. Le tiers payant, enfin, évite d’avancer les frais chez les professionnels partenaires, lorsque le contrat le prévoit.
Comparer deux complémentaires santé utilement suppose de raisonner à couverture équivalente, et pas seulement sur la cotisation mensuelle. La comparaison des formules n’a de sens qu’à garanties proches, faute de quoi l’écart de prix mesure surtout un écart de protection.
Garanties : les postes de soins que l’on retrouve dans les formules
Les contrats distribués couvrent les mêmes grandes familles de dépenses, avec des niveaux variables selon la formule retenue. Le tableau ci-dessous résume ce qui se joue poste par poste.
| Poste de soins | Ce que la complémentaire prend en charge | Point de vigilance |
|---|---|---|
| Hospitalisation | Frais de séjour, honoraires, forfait journalier, chambre particulière selon le contrat | Plafonds exprimés par séjour et par année |
| Optique | Monture, verres simples ou complexes, lentilles | Différence entre forfait en euros et remboursement au pourcentage |
| Dentaire | Soins conservateurs, prothèses, orthodontie, implants | Plafonds annuels et délais de carence fréquents sur les prothèses |
| Soins courants | Consultations, médicaments, analyses, radiologie, transports | Remboursement de la base ou du dépassement réel |
| Prévention et bien-être | Actes de prévention, médecines complémentaires selon les niveaux | Forfaits soumis à conditions et souvent limités dans le temps |
Optique, dentaire et aides auditives : les postes les plus sensibles
Ces trois postes concentrent l’essentiel des écarts de remboursement, parce que les tarifs pratiqués dépassent largement la base de remboursement de l’Assurance Maladie. Un équipement optique complexe ou une prothèse dentaire peut laisser un reste à charge élevé si la formule est calibrée au minimum.
Les aides auditives suivent la même logique, sur un marché où les devis varient fortement d’un audioprothésiste à l’autre. Comparer le devis et les services d’un appareillage auditif avant de valider sa formule évite de retenir une garantie inadaptée à la dépense réelle.
Quels profils trouvent une couverture adaptée
L’offre couvre des besoins très différents selon la situation de chacun, et les formules modulables permettent d’ajuster les postes prioritaires sans payer pour des garanties inutilisées.
Les salariés du privé bénéficient déjà d’une complémentaire collective obligatoire depuis la généralisation de la couverture en entreprise. Une souscription individuelle n’a alors d’intérêt que dans des cas précis : garanties insuffisantes sur l’optique ou le dentaire, conjoint non couvert, ou dispense d’adhésion dans les situations prévues par la réglementation.
Les travailleurs non salariés, artisans, commerçants et professions libérales, ne relèvent pas d’un régime collectif obligatoire. Choisir une complémentaire quand on exerce à son compte suppose de composer avec des revenus irréguliers et des garanties qui évoluent avec l’activité.
Les familles arbitrent entre un contrat unique couvrant tout le foyer et des adhésions séparées. Le contrat familial simplifie la gestion et mutualise parfois les plafonds, tandis que des contrats individuels permettent d’ajuster les niveaux, notamment quand un enfant porte des lunettes et qu’un autre n’a aucun besoin particulier.
Les seniors et les retraités font face à des dépenses plus élevées sur le dentaire, l’optique et l’audition. Certaines formules sont pensées pour ces profils, avec des plafonds renforcés sur les équipements et une attention particulière aux dépassements hospitaliers.
Les demandeurs d’emploi conservent, sous conditions, la portabilité de leur ancienne complémentaire d’entreprise. Cette portabilité reste temporaire, ce qui impose souvent de prévoir un relais individuel avant la fin de la période.
Services Santéclair, téléconsultation et espace MySantéclair
Au-delà du remboursement, plusieurs contrats distribués donnent accès au réseau Santéclair. Il regroupe des opticiens, des dentistes, des audioprothésistes et d’autres professionnels partenaires, avec des tarifs négociés et une prise en charge simplifiée. L’avantage est double : réduire la dépense réelle et limiter les démarches administratives.
La téléconsultation complète le dispositif. Elle permet de joindre un médecin à distance pour un avis, un renouvellement d’ordonnance dans les cas autorisés ou une situation qui ne demande pas d’examen physique. Elle ne remplace pas le suivi d’un médecin traitant, en particulier pour les pathologies chroniques, mais elle raccourcit les délais dans les zones où l’offre de soins est limitée.
Un espace personnel, accessible sous le nom MySantéclair, centralise les services et les informations du bénéficiaire. La création d’un compte se fait depuis l’espace client du contrat, avec les identifiants transmis à la souscription. Cet espace sert aussi de point d’entrée vers les prestations d’accompagnement, comme l’aide à l’orientation dans le système de soins ou l’optimisation des dépenses de santé.
Points forts et limites de la mutuelle santé Meilleurtaux
La lecture de l’offre fait ressortir des qualités nettes et des points de vigilance qui n’ont rien d’anecdotique.
| Ce qui ressort comme un atout | Ce qui mérite vérification |
|---|---|
| Plusieurs porteurs mis en concurrence sur un même besoin | La sélection se limite aux contrats distribués, les offres vendues en direct par certaines mutuelles restent hors comparatif |
| Absence d’exclusivité revendiquée | La cotisation dépend de l’âge, du lieu et des garanties, aucun tarif n’est valable pour tous les profils |
| Accompagnement par un conseiller santé unique sur le dossier | L’acceptation du dossier et la gestion des remboursements appartiennent à l’assureur partenaire |
| Services associés : réseau de soins, téléconsultation, espace personnel | Ces services varient d’un contrat à l’autre et ne sont pas systématiquement inclus |
| Formules modulables, compatibles 100% santé lorsque le contrat le prévoit | Plafonds annuels, franchises et délais de carence réduisent la protection réelle les premiers mois |
Le bilan est favorable à qui veut confronter rapidement plusieurs mutuelles sans multiplier les appels, avec un interlocuteur qui suit le dossier. La limite principale reste le manque de visibilité sur la cotisation avant d’avoir renseigné son profil complet, et l’absence de certains contrats dans la sélection proposée.
Comparer plusieurs formules et choisir la bonne en quatre étapes
La méthode tient en quatre mouvements, dans cet ordre.
- Lister ses dépenses réelles. Relevez sur les deux dernières années les postes qui ont pesé : optique, dentaire, consultations de spécialistes, hospitalisation. Un besoin non identifié ne sera pas couvert correctement.
- Fixer le niveau cible par poste. Un foyer sans besoin optique n’a pas intérêt à payer une garantie renforcée sur les verres, alors qu’un porteur de prothèse dentaire doit viser un plafond élevé sur ce poste.
- Comparer à couverture équivalente. Mettez côte à côte les tableaux de garanties, pas les promesses commerciales. Vérifiez si le remboursement porte sur la base ou sur la dépense réelle.
- Contrôler les conditions. Exclusions, délais de carence, réseau de soins imposé, tiers payant, modalités de résiliation : ces éléments décident du service rendu au quotidien.
Un contrat français peut par ailleurs s’avérer insuffisant lors de déplacements hors du territoire, notamment quand la carte européenne d’assurance maladie ne prend pas tout en charge. Anticiper les frais de santé lors d’un séjour à l’étranger mérite une vérification distincte du reste des garanties.
Meilleurtaux Santé face aux autres comparateurs et courtiers du marché
Le marché français de la complémentaire santé reste très fragmenté : comparateurs en ligne spécialisés, courtiers multi-produits, réseaux d’agences, mutuelles qui vendent en direct, banques et assureurs. Meilleurtaux se situe dans la catégorie des courtiers multi-produits, avec une clientèle historiquement issue du crédit immobilier.
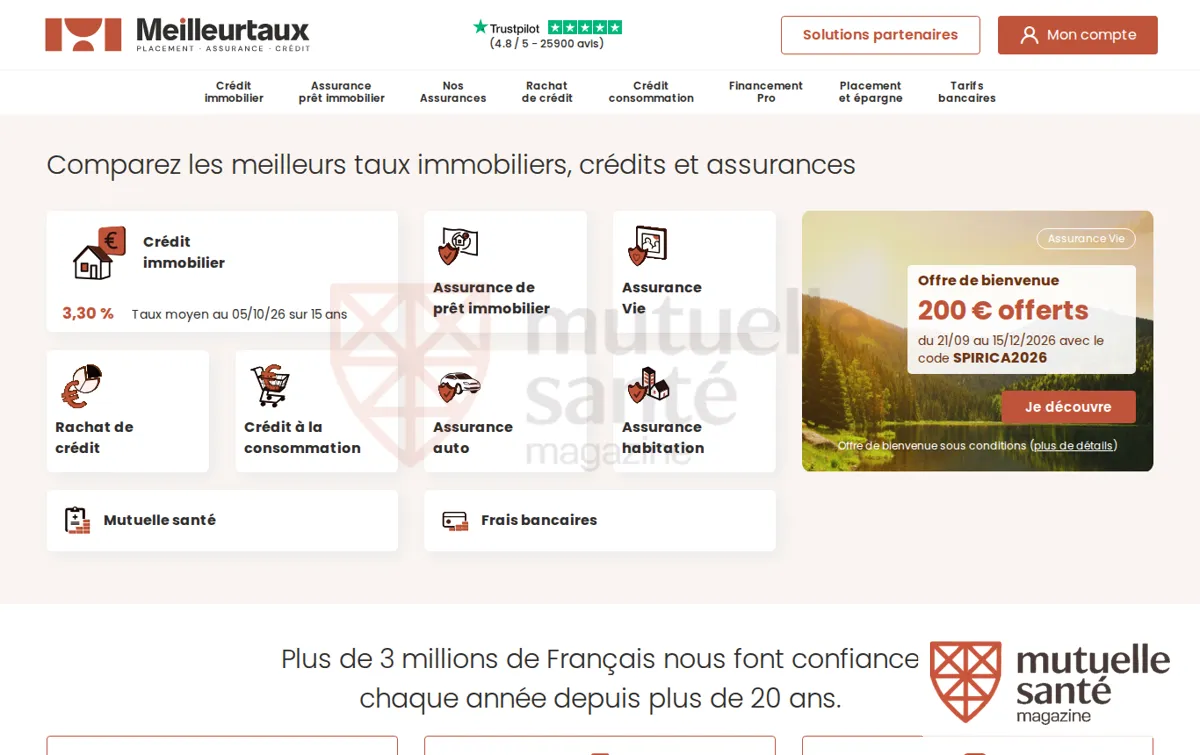
Le site principal de la marque rassemble d’ailleurs plusieurs activités, du courtage immobilier à l’assurance et au placement.
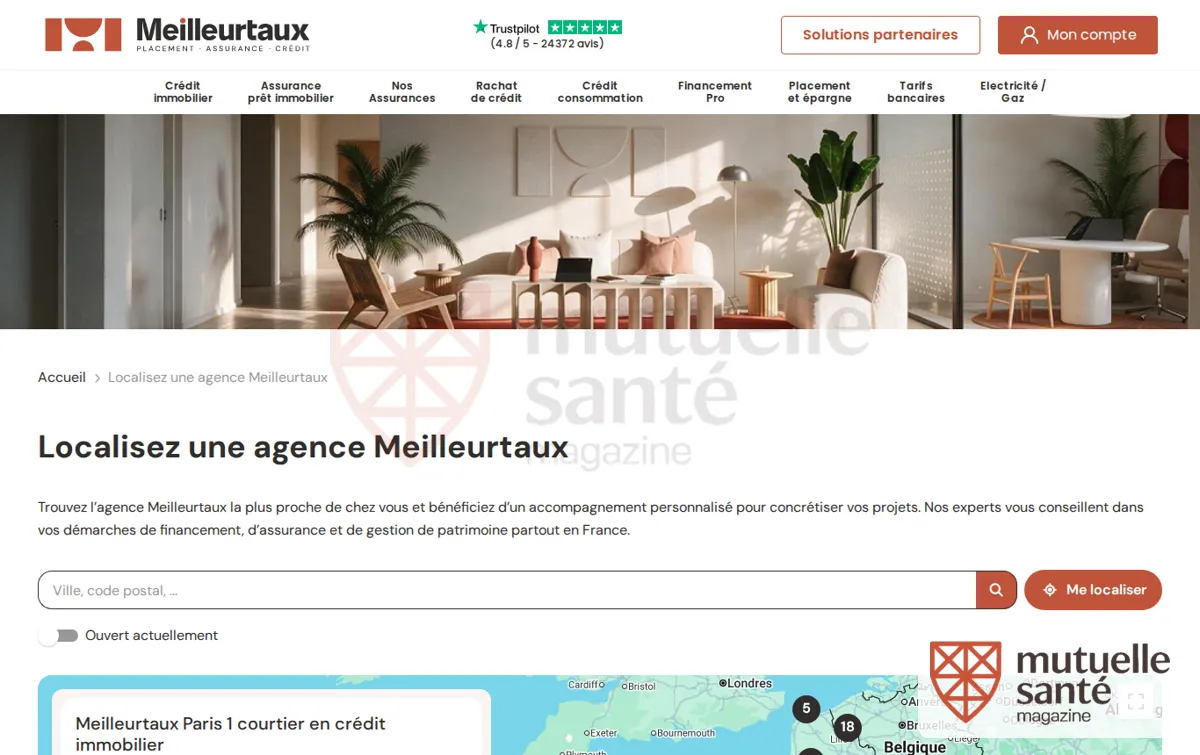
Le réseau d’agences physiques complète la relation en ligne, sur le modèle d’un courtier qui conserve des points de contact territoriaux.
Aucun de ces modèles n’écrase les autres. Une mutuelle en direct peut convenir à qui cherche un interlocuteur unique et une relation historique, un comparateur spécialisé reste utile pour balayer un grand nombre de contrats, et un conseiller local garde sa valeur pour les situations complexes. Certains foyers profitent d’ailleurs de la démarche pour revoir d’autres contrats du quotidien, par exemple pour assurer un deux-roues tout en gardant une complémentaire santé cohérente.
Pour quel profil la mutuelle santé Meilleurtaux convient le mieux
L’offre est pertinente pour un particulier qui veut gagner du temps : besoin clair, horizon de souscription proche, refus de remplir dix formulaires séparés. Elle convient aussi à ceux qui cherchent des garanties modulables, avec des services numériques utilisables immédiatement, et à ceux dont la situation a changé récemment, mutation, passage au statut indépendant ou fin de contrat collectif.
Elle l’est moins pour un salarié déjà bien couvert par sa complémentaire d’entreprise, sauf besoin spécifique mal remboursé. Un profil très atypique, expatriation longue, activité à risques ou couverture d’un enfant en situation particulière, gagnera à consulter aussi des porteurs spécialisés. Enfin, un assuré qui souhaite rester chez sa mutuelle historique pour des raisons de proximité ou d’historique de remboursement n’a aucune raison de changer uniquement pour comparer.
En résumé, Meilleurtaux Santé joue son rôle quand on veut arbitrer entre plusieurs complémentaires santé sur des critères lisibles : niveau de garantie, plafonds, services et accompagnement. Le choix final, lui, se joue toujours dans le tableau de garanties du contrat, pas dans la page de comparaison.
Rémunération, résiliation et 100% santé : les points pratiques
Meilleurtaux Santé est-il un assureur ou un simple intermédiaire ?
C’est un intermédiaire. Le courtier compare et distribue des contrats portés par des mutuelles et des compagnies d’assurance partenaires. Il ne collecte pas les cotisations et ne verse pas les remboursements : ces opérations sont assurées par l’assureur dont vous signez les conditions générales.
Comment Meilleurtaux Santé se rémunère-t-il ?
Le modèle repose sur une commission versée par l’assureur partenaire au moment de la souscription, parfois complétée par une rémunération récurrente sur le contrat. Cette commission est incluse dans la cotisation, elle ne s’ajoute pas à la facture du client. Le détail de la méthode figure dans les mentions d’information du site.
Peut-on changer de formule ou résilier en cours d’année ?
La résiliation d’une complémentaire santé est encadrée par la loi, avec une possibilité de résiliation infra-annuelle après la première année de contrat, et des cas particuliers liés aux changements de situation. Pour changer de formule chez le même assureur, les conditions sont précisées au contrat et la demande passe par le service client.
Les contrats proposés sont-ils compatibles avec le 100% santé ?
Tous les contrats responsables doivent intégrer un panier de soins sans reste à charge sur l’optique, le dentaire et les aides auditives, sous conditions de respect des tarifs encadrés. Tous les contrats dits responsables sont donc compatibles avec le dispositif, mais le niveau de couverture des paniers complémentaires varie fortement d’une formule à l’autre.
La téléconsultation incluse remplace-t-elle un rendez-vous médical classique ?
Non, elle le complète. Elle convient aux situations simples, aux avis rapides et à certains renouvellements autorisés. Le suivi régulier d’une maladie chronique, l’examen clinique et les actes techniques nécessitent une consultation en présentiel chez un professionnel de santé.
Peut-on souscrire sans parler à un conseiller ?
La demande de devis et la comparaison se font en ligne. Un conseiller intervient ensuite pour expliquer les garanties, vérifier la cohérence du choix et accompagner les formalités, notamment la résiliation de l’ancien contrat. Les deux parcours restent ouverts selon le niveau d’autonomie souhaité.
L’auteur
Juriste en droit de la santé
Je traite au quotidien des résiliations contestées et des refus de prise en charge mal expliqués. Je vulgarise les textes pour que chacun puisse faire valoir ses droits sans y passer des semaines.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5299 votes
Commentaires
Soyez le premier à réagir.